


 كيا
 بيجو
 ستروين
 أوبل
 فيات
 جيب
 أودي
 بي إم دبليو
 مرسيدس
 فولفو
 فولكس فاجن
 تويوتا
 ميتسوبيشي
 رينو
 مازدا
 هوندا
 سكودا
 إم جي
 هيونداي
 فورد
 شيفروليه
 سوبارو
 سوزوكي
 سيات
 ألفا روميو
 لاند روفر
 سيانج يونج
 ميني
 جاجوار
 شيري
 نيسان
 آستون مارتن
 انفينيتي
 بروتون
 بريليانس
 لادا
 شانجن
 فاو
 بي واي دي
 دي إس
 جاك
 جيلي
 رانج روفر
 زوتي
 مازيراتي
 ليكزس
 كرايسلر
 جيتور
 دفسك
 سينوفا
 سويست
سامر شقير: اختبار «أرامكو» الحقيقي يبدأ من البرميل المُسلَّم والنقد المُحصل
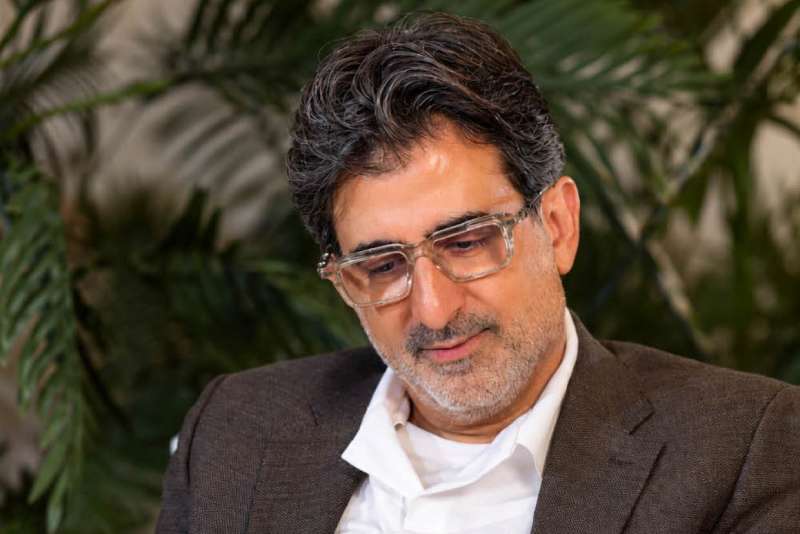

قال رائد الاستثمار سامر شقير: إن تصريحات أمين الناصر، الرئيس التنفيذي لـ«أرامكو السعودية»، في منتدى «إنرجي إنتليجنس» بلندن في 5 أكتوبر 2026، أعادت تعريف ما يشتريه المستثمر في الشركة: ليس برميلًا إضافيًّا فقط، بل قدرة على تسليمه عندما يتعرض أهم ممر نفطي في العالم للاضطراب.
وأوضح شقير أن الناصر أكد قدرة «أرامكو» على إتاحة طاقتها الإنتاجية المستدامة البالغة 12 مليون برميل يوميًّا خلال أيام إذا طُلب منها ذلك، فيما قال إن برنت كان سيصل إلى 200 دولار لولا خط الشرق–الغرب، واعتبر أن الرقم الأول قدرة تشغيلية معلنة، بينما الثاني سيناريو افتراضي وليس توقعًا سعريًّا.
المخزونات هي نقطة الاختبار
وأشار سامر شقير إلى أن الناصر تحدث عن دخول الأزمة بمخزونات تقارب 10 مليارات برميل، وفقدان نحو 3 مليارات برميل من الإمدادات، بما يعادل قرابة نصف الخام والمنتجات التي كانت تمر عبر هرمز خلال الفترة نفسها.
وأضاف شقير أن أكثر من مليار برميل عُوّض من المخزونات، معظمها التجارية البرية، فيما أصبحت المخزونات التجارية المتبقية أقل من 6 مليارات برميل، وغالبيتها غير متاحة عمليًّا، وفق تقديرات أوردها الناصر، مشيرًا إلى أن إعادة بناء المخزونات مع استمرار الطلب قد تستغرق عامين حتى بعد عودة هرمز والثقة.
وشدد شقير على أن هذه أرقام قدمتها إدارة «أرامكو» وليست تسوية مستقلة، فيما أشارت تقارير إلى اتفاق مجموعة السبع على ضخ نحو 100 مليون برميل من الاحتياطيات خلال أربعة أشهر، وإفراج الوكالة عن نحو 325 مليونًا من أصل 400 مليون برميل جرى التعهد بها في مارس.
3 نوفمبر.، الاختبار النقدي
وقال سامر شقير: إن نتائج الربع الثالث المقرر إعلانها في 3 نوفمبر ستكون أهم من سيناريو الـ200 دولار، ففي النصف الأول بلغ صافي الدخل 244.6 مليار ريال، والدخل المعدل 251.9 مليارًا، فيما وصل متوسط سعر النفط المحقق في الربع الثاني إلى 108.1 دولار للبرميل، مقابل 76.9 دولار في الربع الأول و66.7 دولار قبل عام.
ولفت شقير إلى أن التدفق النقدي الحر للربع الثاني بلغ 12.3 مليار دولار فقط، بعدما استوعب رأس المال العامل نحو 13.6 مليار دولار، بينما ارتفعت المديونية إلى 6.2% في يونيو من 4.8% في مارس، وأُقر توزيع أساسي للربع الثاني بنحو 21.9 مليار دولار.
وأضاف أن إنتاج النصف الأول بلغ 11 مليون برميل مكافئ نفط يوميًّا، منها 9.1 مليون من السوائل، بينما أغلق السهم في 5 أكتوبر عند نحو 25.56 ريال.
المرونة لا تعني هامشًا أعلى تلقائيًّا
وأوضح سامر شقير أن خط الشرق–الغرب، بطاقة تقارب 7 ملايين برميل يوميًّا، يمثل جوهر المرونة، مع عودة التدفقات إلى نحو 80% من الطاقة بعد الأضرار، بما يسمح بزيادة الشحن من البحر الأحمر.
وأضاف شقير أن «أرامكو» تعمل أيضًا على مسارات إضافية وتخزين خارجي، وتدرس هندسيًّا مسارين رابعًا وخامسًا، إلى جانب ينبع وسيدي كرير وبورسعيد والنقل من سفينة إلى أخرى.
لكنه أكد أن المسارات البديلة لا ترفع السعر المحقق تلقائيًّا؛ إذ قد تعني رحلات أطول وتكاليف تخزين وتأمين وشحن أعلى، وربما خصومات للآسيويين وأسعارًا أعلى للمشترين الأوروبيين، لذلك سيكون مزيج الوجهات والفروقات السعرية أهم من متوسط برنت وحده.
ما الذي يحسم التقييم؟
ورأى سامر شقير أن أطروحة المرونة تقوم على أربعة اختبارات: قدرة الـ12 مليون برميل على الوصول فعليًّا إلى العملاء، وسرعة إعادة بناء المخزونات إذا هدأت الأزمة، وتحول الـ13.6 مليار دولار من رأس المال العامل إلى نقد، وقدرة التدفق الحر على تغطية التوزيع الأساسي.
واختتم سامر شقير بأن المؤشرات التي تستحق المتابعة حتى 3 نوفمبر هي حجم التحميل من ينبع والمتوسط، تشغيل الشرق–الغرب، السعر المحقق والفروقات الإقليمية، التدفق النقدي الحر، المديونية، والتوزيعات.
وأكد أن قدرة «أرامكو» على إنتاج 12 مليون برميل يوميًّا تظل أصلًا استراتيجيًّا قويًّا، لكن إعادة تقييم السهم تتطلب أن تظهر هذه المرونة في براميل مسلّمة ونقد محصل، لا في سيناريو افتراضي لبرنت عند 200 دولار.



 سامر شقير: النفط يعود إلى هرمز لكن علاوة المخاطر لا تغادر الأسواق
 سامر شقير: 50% هامش يُغيِّر قواعد اللعبة في التداول بالأسواق العالمية
 سامر شقير: 10 ملايين مسافر تفتح معركة جديدة على خريطة الطيران السعودي
 سامر شقير: أزمة الجونكور تُعيد تسعير الأصالة في اقتصاد المحتوى والذكاء الاصطناعي
 جريدة الرياض تبرز تصريحات سامر شقير حول رؤية السعودية 2030 بعد تصاعد...
 سامر شقير: ستارشيب يفتح دورة استثمار جديدة في اقتصاد الفضاء
