


 كيا
 بيجو
 ستروين
 أوبل
 فيات
 جيب
 أودي
 بي إم دبليو
 مرسيدس
 فولفو
 فولكس فاجن
 تويوتا
 ميتسوبيشي
 رينو
 مازدا
 هوندا
 سكودا
 إم جي
 هيونداي
 فورد
 شيفروليه
 سوبارو
 سوزوكي
 سيات
 ألفا روميو
 لاند روفر
 سيانج يونج
 ميني
 جاجوار
 شيري
 نيسان
 آستون مارتن
 انفينيتي
 بروتون
 بريليانس
 لادا
 شانجن
 فاو
 بي واي دي
 دي إس
 جاك
 جيلي
 رانج روفر
 زوتي
 مازيراتي
 ليكزس
 كرايسلر
 جيتور
 دفسك
 سينوفا
 سويست
سامر شقير: إم إن تي حالا تضع 39.2 مليار جنيه أمام اختبار البورصة.. هل تتحوَّل شهية التمويل إلى أرباح؟
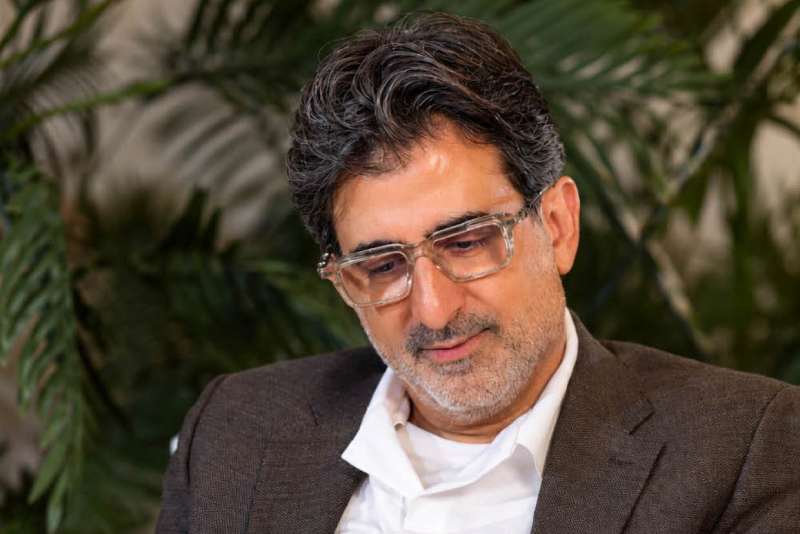

أكَّد رائد الاستثمار سامر شقير، أنَّ طرح إم إن تي حالا في البورصة المصرية يتجاوز كونه عملية إدراج كبيرة، لأنه يضع نموذج التمويل غير المصرفي بأكمله أمام اختبار حقيقي لقدرة النمو السريع على إنتاج أرباح وتدفقات نقدية مستدامة، فالطرح يضم 320 مليون سهم بسعر 24.50 جنيه، بقيمة 7.84 مليار جنيه، تمثل 20% من رأسمال الشركة البالغ 1.6 مليار سهم، بما يضع تقييم الشركة عند 39.2 مليار جنيه، فيما حدد المستشار المالي المستقل القيمة العادلة عند 25.92 جنيه للسهم، أي أعلى بنحو 5.8% من سعر الطرح.
أكبر طرح بالجنيه منذ إي فاينانس
يتوزع الطرح بين 48 مليون سهم للاكتتاب العام و272 مليون سهم للطرح الخاص، مع إمكانية زيادة العدد إلى 400 مليون سهم إذا سمحت مستويات التغطية، ويستمر الطرح العام حتى 15 أكتوبر، والخاص حتى 13 أكتوبر، مع توقع بدء التداول في 20 أكتوبر تحت رمز HALN.
وتتجاوز قيمة الطرح 7.84 مليار جنيه حصيلة طرح إي فاينانس البالغة 5.84 مليار جنيه في 2021، ما يجعله الأكبر من حيث القيمة بالجنيه منذ ذلك الطرح.
لكن سامر شقير يشدد على نقطة جوهرية: الطرح الأساسي ثانوي بالكامل، إذ تبيع الشركة الأم MNT Investments الأسهم القائمة، وبالتالي تذهب حصيلة البيع إليها، وليس إلى الشركة المصرية مباشرة، وبعد الإدراج، تعتزم الشركة الأم ضخ ما يصل إلى 4 مليارات جنيه في الكيان المصري عبر اكتتاب مغلق بسعر الطرح، كما حصل الطرح على التزام من البنك التجاري الدولي يصل إلى ملياري جنيه، إلى جانب دعم مستثمرين رئيسيين آخرين.
أرقام ضخمة وراء القصة
بنهاية يونيو 2026 بلغت محفظة التمويل 46.7 مليار جنيه، وبلغ إجمالي التمويلات منذ التأسيس نحو 178 مليار جنيه، مع 1.9 مليون عميل نشط وأكثر من 1200 نقطة توزيع في 25 محافظة، كما تجاوزت المدفوعات التي عالجتها المنصة 207 مليارات جنيه.
وفي 2025 وصلت الإيرادات المعدلة إلى نحو 20.5 مليار جنيه، وصافي الربح إلى 1.98 مليار جنيه، بينما بلغ معدل النمو السنوي المركب للإيرادات المعدلة بين 2023 و2025 نحو 44%، ولإجمالي محفظة التمويل نحو 41%.
وتقدر الشركة حصتها بنحو 24.3% من سوق التمويل متناهي الصغر غير المصرفي و14% من صرفيات التمويل الاستهلاكي غير المصرفي.
الاختبار يبدأ بعد الإدراج
بحسب سامر شقير، قوة الأرقام لا تلغي المخاطر، فالمستثمرون سيراقبون جودة المحفظة، تكلفة التمويل، معدلات التعثر، قدرة الشركة على مواصلة التوريق، ونمو العملاء والإيراد لكل عميل.
كما أن ارتفاع الفائدة والتضخم أو تشدد القواعد التنظيمية قد يضغط على الهوامش، بينما يظل التوسع السريع بحاجة إلى رأس مال وتمويل بتكلفة يمكن تحملها.
وأكد شقير أن الرهان الحقيقي ليس على نجاح الاكتتاب وحده، بل على قدرة إم إن تي حالا على تحويل قاعدة عملائها ومحفظتها التمويلية الضخمة إلى أرباح متكررة، فالسوق قد يختبر شهية المستثمرين اليوم، لكن الأرقام الفصلية بعد الإدراج هي التي ستحدد ما إذا كان تقييم 39.2 مليار جنيه يعكس قيمة مستدامة أم مجرد سعر افتتاح لقصة استثمارية أكبر.



 سامر شقير: النفط يعود إلى هرمز لكن علاوة المخاطر لا تغادر الأسواق
 سامر شقير: 50% هامش يُغيِّر قواعد اللعبة في التداول بالأسواق العالمية
 سامر شقير: 10 ملايين مسافر تفتح معركة جديدة على خريطة الطيران السعودي
 سامر شقير: أزمة الجونكور تُعيد تسعير الأصالة في اقتصاد المحتوى والذكاء الاصطناعي
 جريدة الرياض تبرز تصريحات سامر شقير حول رؤية السعودية 2030 بعد تصاعد...
 سامر شقير: ستارشيب يفتح دورة استثمار جديدة في اقتصاد الفضاء
