


 كيا
 بيجو
 ستروين
 أوبل
 فيات
 جيب
 أودي
 بي إم دبليو
 مرسيدس
 فولفو
 فولكس فاجن
 تويوتا
 ميتسوبيشي
 رينو
 مازدا
 هوندا
 سكودا
 إم جي
 هيونداي
 فورد
 شيفروليه
 سوبارو
 سوزوكي
 سيات
 ألفا روميو
 لاند روفر
 سيانج يونج
 ميني
 جاجوار
 شيري
 نيسان
 آستون مارتن
 انفينيتي
 بروتون
 بريليانس
 لادا
 شانجن
 فاو
 بي واي دي
 دي إس
 جاك
 جيلي
 رانج روفر
 زوتي
 مازيراتي
 ليكزس
 كرايسلر
 جيتور
 دفسك
 سينوفا
 سويست
سامر شقير: سوق الطروحات السعودية أمام اختبار صعب قبل نوفمبر
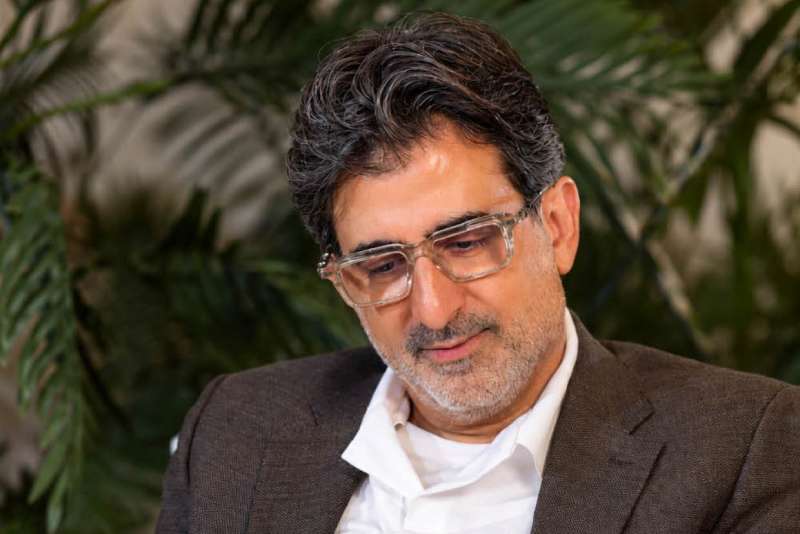

قال رائد الاستثمار سامر شقير: إن مشروع هيئة السوق المالية لتعديل ممارسات الطروحات الأولية يضع سوق الأسهم السعودية أمام مفترق مهم: هل يؤدي نقل مخاطر الاكتتاب غير المغطى إلى البنوك إلى تنظيف التسعير، أم إلى تضييق نافذة الطروحات أكثر؟
وأوضح شقير أن الهيئة فتحت في 22 سبتمبر 2026 استطلاع مرئيات لمدة 30 يومًا ينتهي في 22 أكتوبر، على مشروع قد يبدأ تطبيقه في 2 نوفمبر، وبحسب ما نقلته بلومبرغ في 5 أكتوبر، أبدت بنوك، بينها مؤسسات دولية، مخاوف من إلزام المتعهد بشراء الأسهم غير المكتتب بها، خصوصًا إذا انتهى به الأمر إلى الاحتفاظ بالطرح كاملًا أو تملك شركة لا تستوفي شروط الإدراج.
المخاطرة تبدأ قبل معرفة السعر
أشار سامر شقير إلى أن المقترح ينقل التعهد إلى مرحلة مبكرة؛ إذ يجب توقيع الاتفاقية ونفاذها قبل بناء سجل الأوامر، ويصبح المتعهد ملزمًا بشراء كامل الأسهم المطروحة، وإذا أدى تملكه للأسهم إلى الإخلال بمتطلبات الإدراج، فلا تُدرج الأسهم، بينما يبقى المتعهد ملزمًا بالشراء.
وأضاف شقير أن المقترح يشدد أيضًا على التحقق من السيولة الفعلية للطلبات، وقصر إثبات الملاءة على النقد وشبه النقد، وإلزام الطلبات بالسداد في الموعد المحدد بالنشرة، مع إفصاح المصدر عن توقعات مستقبلية ومؤشرات أداء لسنة واحدة على الأقل، وعناية مهنية من المستشار المالي.
سوق متعطش للطروحات
قال سامر شقير: إن توقيت الإصلاح لا يمكن فصله عن جفاف السوق، فقد نقلت رويترز، استنادًا إلى LSEG في 24 سبتمبر، أن إصدارات الأسهم في الشرق الأوسط وأفريقيا بلغت 2.1 مليار دولار في النصف الأول، بانخفاض 71% سنويًّا، وهو أدنى مستوى منذ 2020.
وأوضح شقير أن أرقام السوق الرئيسية السعودية تختلف باختلاف مصادر الرصد؛ إذ أشارت AGBI في 5 أكتوبر إلى إدراج شركتين فقط في 2026 جمعتا 122 مليون دولار، مقابل 13 شركة في 2025 جمعت نحو 4 مليارات دولار، مع سحب 7 شركات طلباتها أو انتهاء موافقاتها دون طرح، وتحدثت تقديرات أخرى عن 3 شركات ونحو 140 مليون دولار، لكن الاتجاه واحد.
واستشهد شقير بانسحاب شركة مطلق الغويري للمقاولات في 9 يونيو من طرح كان قد يجمع نحو 800 مليون دولار، رغم تغطية الكتاب المؤسسي عدة مرات عند الحد الأعلى البالغ 12.5 ريال للسهم، لطرح 240 مليون سهم تمثل 30%، بمشاركة الراجحي المالية ومورغان ستانلي مستشارين.
التغطية ليست مقياس النجاح
ذكر سامر شقير أن مازن السديري، رئيس مجلس الهيئة، قال في 4 أكتوبر إن ارتفاع مرات التغطية لا يكفي للحكم على نجاح الطرح، وإن أداء السهم بعد الإدراج أكثر أهمية، بينما لا تعكس بعض الطلبات طلبًا استثماريًّا حقيقيًّا، مشيرًا إلى تحقيق الهيئة في عدد من الطروحات، وإلى أن حصة الأفراد ينبغي أن ترتفع أساسًا إلى 30%، لا أن تبقى 10% ثابتة.
وأضاف شقير أن TASI خسر نحو 10% على أساس سنوي وفق AGBI، وسط تراجع بعض الإنفاق على المشاريع الكبرى وتوتر إقليمي، بينما قال شاهرخ سليم من المشرق كابيتال إن المستثمرين أقل تفاؤلًا وإن نتائج أولية لعدد من الشركات الجديدة أخفقت في التقديرات.
البنك سيدفع ثمن المخاطر
أوضح سامر شقير أن التعهد المبكر يعني أن السهم غير المباع سيستهلك رأس المال ويرفع مخاطر التركّز، وقد يصطدم بقيود ملكية البنوك، خصوصًا الدولية، وإذا مُنع الإدراج، تتحول المخاطرة من سهم قابل للتداول إلى شركة خاصة ضعيفة السيولة.
وقال شقير: إن النتيجة المرجحة ليست اختفاء المتعهدين، بل إعادة تسعير الخدمة: رسوم أعلى أو سعر طرح أقل، مع تفضيل الصفقات ذات الطلب المؤسسي الممول، وتأجيل الصفقات الحدّية،
ولفت إلى أن رئيس الأبحاث في أوبار كابيتال، رأى أن التعهد الكامل يجعل البنوك حاملة للمخاطر ويمنحها حافزًا لفحص الطلبات غير الممولة والمبالغ في تسعيرها.
مَن يدفع فاتورة الإصلاح؟
يرى سامر شقير أن المستثمر المؤسسي سيكون المستفيد إذا نجحت قواعد السيولة والإفصاح، بينما يقع الضغط على المساهم البائع إذا انخفض سعر الطرح، وعلى البنوك الأصغر أو الأكثر تقييدًا في تملك الأسهم، وقد يتركز السوق في عدد أقل من المتعهدين، ما يزيد قوتهم التفاوضية ومخاطر التنفيذ.
وأضاف شقير أن توقف الطروحات يؤخر التخارج والاستثمار ويعيد الشركات إلى الائتمان المصرفي، لكن الطروحات التي تفشل بعد الإدراج تضر الثقة أكثر من تأجيل صفقة.
الاختبار الحقيقي يبدأ في نوفمبر
قال سامر شقير: إن نجاح الرهان يتوقف على ثلاثة افتراضات: أن تستخدم البنوك المخاطر لفرض انضباط سعري لا لرفع الرسوم فقط، وأن يبقى الطلب النقدي كافيًا، وأن تفرق الصيغة النهائية بين شراء الأسهم المتبقية بعد التسعير وبين إجبار البنك على تملك شركة لا تُدرج.
وحذر شقير من أن بقاء النص كما هو قد يمدد جفاف السوق إلى 2027، بينما تخفيفه قد يعيد نشاط البنوك دون معالجة تضخم سجل الأوامر،
وأشار إلى خمسة مؤشرات يجب مراقبتها: صيغة التعهد النهائية، وبند منع الإدراج، وعدد البنوك المستعدة للتعهد بعد 2 نوفمبر، وأسعار الطروحات المؤجلة، وأداء أول إدراج بعد 90 يومًا.
واختتم سام شقير بأن المسودة تظل قيد الاستطلاع حتى 22 أكتوبر، وأن المعادلة النهائية ستحدد ما إذا كانت السوق ستشتري جودة التسعير بانضباط أكبر، أم تدفع ثمنها بمزيد من الغياب عن الطروحات.



 سامر شقير: النفط يعود إلى هرمز لكن علاوة المخاطر لا تغادر الأسواق
 سامر شقير: 50% هامش يُغيِّر قواعد اللعبة في التداول بالأسواق العالمية
 سامر شقير: 10 ملايين مسافر تفتح معركة جديدة على خريطة الطيران السعودي
 سامر شقير: أزمة الجونكور تُعيد تسعير الأصالة في اقتصاد المحتوى والذكاء الاصطناعي
 جريدة الرياض تبرز تصريحات سامر شقير حول رؤية السعودية 2030 بعد تصاعد...
 سامر شقير: ستارشيب يفتح دورة استثمار جديدة في اقتصاد الفضاء
