


 كيا
 بيجو
 ستروين
 أوبل
 فيات
 جيب
 أودي
 بي إم دبليو
 مرسيدس
 فولفو
 فولكس فاجن
 تويوتا
 ميتسوبيشي
 رينو
 مازدا
 هوندا
 سكودا
 إم جي
 هيونداي
 فورد
 شيفروليه
 سوبارو
 سوزوكي
 سيات
 ألفا روميو
 لاند روفر
 سيانج يونج
 ميني
 جاجوار
 شيري
 نيسان
 آستون مارتن
 انفينيتي
 بروتون
 بريليانس
 لادا
 شانجن
 فاو
 بي واي دي
 دي إس
 جاك
 جيلي
 رانج روفر
 زوتي
 مازيراتي
 ليكزس
 كرايسلر
 جيتور
 دفسك
 سينوفا
 سويست
سامر شقير: ديون فرنسا تهدد استقرار السندات الأوروبية
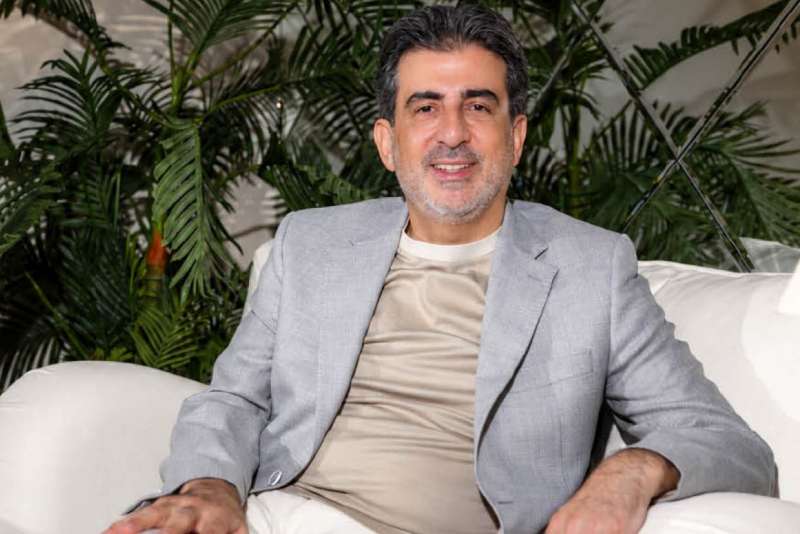

حذر سامر شقير، رائد الاستثمار، من التداعيات المتزايدة لارتفاع الدين العام الفرنسي على استقرار أسواق السندات الأوروبية، مؤكدًا أن فرنسا، التي ظلت لعقود أحد أعمدة الاستقرار المالي في منطقة اليورو، أصبحت تواجه اختبارًا مهما لثقة المستثمرين في قدرتها على إدارة التزاماتها المالية والحفاظ على استدامة أوضاعها الاقتصادية.
وقال سامر شقير: إن الدين العام الفرنسي بلغ نحو 3.6 تريليون يورو بنهاية الربع الثاني من 2026، بما يعادل 119% من الناتج المحلي الإجمالي، بعد ارتفاعه بنحو 59.6 مليار يورو خلال ربع واحد، مشيرًا إلى أن هذه التطورات لا تمثل مجرد تحد مالي محلي، بل تحمل انعكاسات محتملة على تسعير المخاطر السيادية وتدفقات رؤوس الأموال داخل أوروبا وخارجها.
وأضاف شقير، أن ارتفاع تكاليف الاقتراض يعيد طرح تساؤلات بشأن قدرة الحكومة الفرنسية على احتواء العجز وتحقيق تعديلات مالية ملموسة، خاصة في ظل التجزؤ السياسي واستمرار الضغوط على الموازنة العامة.
الدين الفرنسي يعيد اختبار استقرار السندات الأوروبية
وأوضح سامر شقير، أن ارتفاع الدين وتكاليف خدمته يفرض على المستثمرين إعادة تقييم المخاطر المرتبطة بالسندات السيادية الأوروبية، لافتًا إلى أن تكلفة الفائدة على الدين الفرنسي مرشحة للاقتراب من 91 مليار يورو في 2027، مع احتمالات تجاوز 100 مليار يورو بحلول 2028 وفقا للتقديرات الواردة في النقاشات المالية الفرنسية.
وأكد شقير، أن استمرار ارتفاع الدين بالتزامن مع محدودية النمو الاقتصادي قد يضعف قدرة الحكومة على تحقيق التوازن المالي، حتى مع استهداف خفض العجز تدريجيا، مشيرًا إلى أن المستثمرين لم يعودوا يعتمدون على التصنيفات الائتمانية وحدها، بل أصبحوا أكثر اهتمامًا بقدرة الحكومات على الوفاء بالتزاماتها وإدارة مسارات الدين.
واستشهد سامر شقير بمفهوم هامش الأمان الذي طرحه بنجامين غراهام في كتابه The Intelligent Investor، موضحًا أن هذا المفهوم أصبح ضروريا عند تقييم السندات السيادية، خصوصًا في الأسواق التي ترتفع فيها المخاطر المالية والسياسية.
الشركات الفرنسية الكبرى تتفوق في جاذبية الاقتراض
وأشار سامر شقير، إلى تحول لافت في تسعير المخاطر داخل السوق الفرنسية، يتمثل في قدرة بعض الشركات متعددة الجنسيات ذات التصنيف الاستثماري على الاقتراض بعوائد أقل من عوائد السندات الحكومية الفرنسية المقابلة.
وأوضح شقير، أن شركات عالمية مثل إير ليكيد ولوريال وتوتال إنرجيز ولويس فويتون تتمتع بميزة نسبية بفضل تنوع إيراداتها وانتشار أنشطتها جغرافيا، وهو ما يقلل ارتباط أدائها بالاقتصاد الفرنسي وحده.
وأضاف أن هذه الظاهرة تعكس اتجاهًا متزايدًا لدى المستثمرين نحو التمييز بين جودة الميزانيات العمومية للشركات والمخاطر المرتبطة بالوضع المالي والسياسي للدولة، مؤكدًا أن مورغان هاوسل أشار في كتابه The Psychology of Money إلى أهمية فهم المخاطر الحقيقية بعيدًا عن الانطباعات السائدة والتقلبات المرتبطة بالأحداث السياسية.
السندات الألمانية تكتسب أهمية في تخصيص رأس المال
وفيما يتعلق بالاستراتيجيات الاستثمارية، قال سامر شقير إن المؤسسات الاستثمارية بحاجة إلى إعادة توزيع محافظ الدخل الثابت الأوروبية، مع دراسة زيادة الانكشاف على السندات السيادية الألمانية والسندات شبه السيادية عالية الجودة، مقابل التعامل بحذر مع السندات الفرنسية طويلة الأجل ما لم توفر علاوة مخاطر مناسبة.
وأشار إلى أن الفرص لا تقتصر على السندات الألمانية، بل تشمل أيضًا سندات الشركات الفرنسية متعددة الجنسيات ذات التصنيف الاستثماري، خاصة الشركات التي تحقق نسبة كبيرة من إيراداتها خارج فرنسا وتتمتع بمرونة مالية وتشغيلية.
وحذر من احتمالات انتقال الضغوط إلى أسواق إيطاليا واليونان وبلجيكا إذا استمر اتساع علاوات المخاطر الفرنسية، الأمر الذي قد يرفع تكاليف التمويل في المنطقة ويزيد الضغوط على اليورو.
وأضاف أن البنك المركزي الأوروبي يمتلك أدوات أكثر تطورا للتعامل مع اضطرابات أسواق السندات مقارنة بما كان متاحًا خلال أزمة 2010-2012، لكن التدخلات تظل مرتبطة بشروط اقتصادية ومالية، ولا تضمن منع التقلبات قصيرة الأجل.
الطاقة والسلع الفاخرة والصناعات الدفاعية فرص استثمارية
وعن الفرص القطاعية، أوضح سامر شقير أن شركات السلع الفاخرة والطاقة والمواد الكيميائية والصناعات الدفاعية الفرنسية قد تحافظ على قدرتها على جذب رؤوس الأموال المؤسسية، خاصة إذا كانت تمتلك إيرادات متنوعة وأسواقًا خارجية قوية، مقارنة بالقطاعات الأكثر اعتمادًا على الإنفاق الحكومي المحلي.
وأكد أن المستثمرين مطالبون بتحليل مصادر الإيرادات والتدفقات النقدية والقدرة على تحمل ارتفاع تكلفة التمويل، بدلًا من الاعتماد على السمعة التاريخية للشركات أو الدولة.
2026 وما بعدها.. اختبار الثقة في الاقتصاد الأوروبي
واختتم سامر شقير تصريحاته بالتأكيد على أن السيناريوهات المقبلة ستعتمد بدرجة كبيرة على قدرة الحكومة الفرنسية على تمرير موازنة أكثر انضباطًا وتنفيذ إصلاحات مالية قابلة للاستمرار.
وأوضح أن نجاح هذه الإجراءات قد يساعد على احتواء علاوات المخاطر، بينما قد يؤدي تعثر الإصلاحات أو تصاعد التوترات السياسية والاحتجاجات إلى مزيد من الضغوط على السندات الفرنسية واتساع الفوارق مع السندات الألمانية.
وشدد على أن تخصيص رأس المال في أوروبا خلال 2026 وما بعدها يتطلب التمييز بين المخاطر السيادية ومخاطر الشركات، مع تفضيل الأصول ذات الجودة الائتمانية المرتفعة والانكشاف الجغرافي المتنوع، والحفاظ على هوامش أمان أوسع في الاستثمارات الحساسة للتطورات السياسية.
وأكد أن الاختبار الحقيقي أمام الأسواق الأوروبية يتمثل في قدرة الحكومات على استعادة ثقة المستثمرين قبل تحول الضغوط المالية الحالية إلى موجة أوسع من إعادة تسعير المخاطر السيادية في منطقة اليورو.



 سامر شقير: النفط يعود إلى هرمز لكن علاوة المخاطر لا تغادر الأسواق
 سامر شقير: 50% هامش يُغيِّر قواعد اللعبة في التداول بالأسواق العالمية
 سامر شقير: 10 ملايين مسافر تفتح معركة جديدة على خريطة الطيران السعودي
 سامر شقير: أزمة الجونكور تُعيد تسعير الأصالة في اقتصاد المحتوى والذكاء الاصطناعي
 جريدة الرياض تبرز تصريحات سامر شقير حول رؤية السعودية 2030 بعد تصاعد...
 سامر شقير: ستارشيب يفتح دورة استثمار جديدة في اقتصاد الفضاء
