 كيا
 بيجو
 ستروين
 أوبل
 فيات
 جيب
 أودي
 بي إم دبليو
 مرسيدس
 فولفو
 فولكس فاجن
 تويوتا
 ميتسوبيشي
 رينو
 مازدا
 هوندا
 سكودا
 إم جي
 هيونداي
 فورد
 شيفروليه
 سوبارو
 سوزوكي
 سيات
 ألفا روميو
 لاند روفر
 سيانج يونج
 ميني
 جاجوار
 شيري
 نيسان
 آستون مارتن
 انفينيتي
 بروتون
 بريليانس
 لادا
 شانجن
 فاو
 بي واي دي
 دي إس
 جاك
 جيلي
 رانج روفر
 زوتي
 مازيراتي
 ليكزس
 كرايسلر
 جيتور
 دفسك
 سينوفا
 سويست
سامر شقير: زمن شراء أي عقار وانتظار ارتفاع سعره أصبح أكثر خطورة
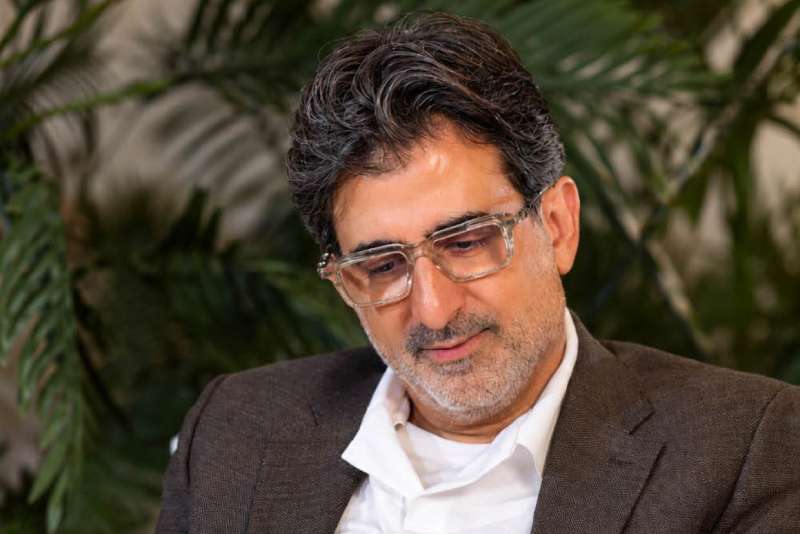

أكد سامر شقير، رائد الاستثمار، أن السوق العقارية السعودية لا تزال توفر فرصًا استثمارية مهمة، لكن الاستفادة منها أصبحت تتطلب انتقائية أكبر وتحليلًا ماليًا أكثر دقة، في ظل أهمية التمييز بين العقار الذي يمتلك قيمة اقتصادية فعلية والعقار الذي ارتفع سعره بفعل التوقعات والمضاربات.
وأوضح سامر شقير، خلال حواره مع محمد يحيى القحطاني، مدير تحرير الجزيرة، أن استراتيجية شراء العقار والانتظار حتى يرتفع سعره لم تعد كافية وحدها لاتخاذ قرار استثماري سليم، مشيرًا إلى أن المستثمر ينبغي أن يركز على قدرة العقار على توليد دخل مستدام، ومدى تناسب سعره مع عوائده ومخاطره، فضلًا عن تطورات العرض والطلب في المنطقة التي يقع فيها.
وقال شقير: «العقار السعودي لا يزال يحمل فرصًا، لكن فكرة أن تشتري أي عقار وتنتظر ارتفاع سعره أصبحت أكثر خطورة. السؤال الأول الذي أطرحه هو: كم يحقق هذا العقار من دخل صافٍ؟ وليس كم يبلغ الإيجار المكتوب في الإعلان».
صافي العائد هو نقطة البداية لتقييم العقار
وأشار شقير إلى أن تقييم العائد العقاري يتطلب احتساب الإيرادات الفعلية بعد خصم المصروفات المرتبطة بتشغيل الأصل، بما يشمل الصيانة، وفترات الشغور، ورسوم الخدمات والإدارة، وتكاليف التشغيل، مع احتساب تكلفة التمويل عند تقييم العائد على حقوق المستثمر.
وأضاف أن الاعتماد على قيمة الإيجار الإجمالي وحدها قد يعطي صورة مضللة عن جاذبية الاستثمار، لأن العقار الذي يبدو مرتفع العائد قبل المصروفات قد يحقق عائدًا أقل بكثير بعد احتساب التكاليف والمخاطر.
وضرب مثالًا افتراضيًا بعقارين تبلغ قيمة كل منهما عشرة ملايين ريال، موضحًا أن العقار الأول يحقق دخلًا صافيًا سنويًا قدره 400 ألف ريال، في حين يحقق الثاني 700 ألف ريال.
وقال: «لدينا عقاران، سعر كل واحد منهما عشرة ملايين ريال. الأول يحقق دخلًا صافيًا قدره 400 ألف ريال سنويًا، والثاني يحقق 700 ألف ريال. هنا نتحدث عن عائد سنوي يبلغ 4% للأول مقابل 7% للثاني. وإذا كانت المخاطر والموقع وجودة المستأجرين متقاربة، فهناك فرق استثماري واضح بين الحالتين».
وأوضح أن هذه المقارنة لا تعني أن العقار الأعلى عائدًا هو الأفضل دائمًا، إذ يجب دراسة جودة الأصل، واستدامة الإيرادات، والاحتياجات الرأسمالية المستقبلية، ومخاطر المستأجرين، وإمكانية تغير قيمة العقار بمرور الوقت.
السعر العادل لا تحدده التوقعات وحدها
وشدد شقير على أن العائد الحالي يمثل عنصرًا أساسيًا في التقييم، لكنه لا يكفي بمعزل عن دراسة السوق المحيطة بالعقار، بما يشمل حجم المعروض الحالي والمشروعات الجديدة المتوقعة، ومعدلات الطلب الفعلي، والقدرة الشرائية للمستأجرين، واتجاهات الإيجارات.
وأشار إلى أن دخول وحدات جديدة إلى السوق بوتيرة أسرع من نمو الطلب قد يضغط على الإيجارات ومعدلات الإشغال، ويؤثر بالتالي في التدفقات النقدية التي يعتمد عليها المستثمر لتبرير سعر الشراء.
وأضاف أن المستثمر الذي يشتري بناءً على توقع ارتفاع الأسعار فقط قد يجد نفسه أمام أصل مرتفع التكلفة لا يحقق دخلًا كافيًا لتغطية المصروفات أو تبرير رأس المال المستثمر.
وقال: «لا أريد أن أشتري وعدًا بأن السعر سيرتفع. أريد أصلًا يمتلك قيمة اقتصادية اليوم، ويكون لديه احتمال حقيقي للنمو غدًا. التوقعات مهمة، لكنها لا تستطيع أن تحل محل الدخل الفعلي والطلب القابل للاستمرار».
القطاع السياحي مثال على أهمية التوازن بين العرض والطلب
وفيما يتعلق بالعقارات السياحية والفندقية، أوضح شقير أن نمو أعداد الزوار والإنفاق السياحي يفتح فرصًا مهمة أمام المستثمرين، لكنه لا يضمن تلقائيًا تحقيق الأرباح لكل مشروع فندقي أو منشأة ضيافة.
وأشار إلى أن الجدوى الاستثمارية للفنادق تعتمد على مجموعة من المؤشرات، تشمل معدلات الإشغال، ومتوسط الإيراد اليومي للغرفة، وتكاليف التشغيل، والمنافسة، وحجم المعروض الجديد في الوجهة السياحية.
وقال: «زيادة عدد الزوار لا تعني تلقائيًا أن كل فندق سيحقق أرباحًا. إذا زاد عدد الغرف بوتيرة أسرع من نمو الطلب، فقد تتعرض الإيرادات للضغط، حتى لو كان القطاع السياحي ينمو على المستوى العام».
وأضاف أن المستثمر يحتاج إلى تقييم المشروع الفندقي وفق ظروف الموقع المحدد، والموسمية، والشريحة المستهدفة من الزوار، وقدرة المنشأة على المحافظة على مستويات تشغيل وعوائد مناسبة طوال دورة الاستثمار.
كيف يميز المستثمر بين الفرصة العقارية والمبالغة في التقييم؟
وأكد شقير أن اتخاذ قرار عقاري أكثر انضباطًا يبدأ من الجمع بين التحليل المالي ودراسة السوق، بدلًا من الاعتماد على عامل واحد مثل الموقع أو التوقعات بارتفاع الأسعار.
وحدد مجموعة من العناصر التي ينبغي أن تحظى بالأولوية عند تقييم الفرص العقارية:
صافي الدخل التشغيلي: حساب الإيرادات بعد خصم مصروفات التشغيل والشغور والصيانة والإدارة.
العائد مقارنة بسعر الشراء: قياس مدى تناسب الدخل السنوي مع رأس المال المستثمر، ومقارنته ببدائل استثمارية ذات مخاطر مماثلة.
العرض والطلب: دراسة الوحدات الحالية والمشروعات الجديدة، ومدى قدرة السوق على استيعاب المعروض الإضافي.
جودة الإيرادات: تقييم موثوقية المستأجرين، ومدة العقود، واحتمالات تجديدها، وقدرة المستأجرين على السداد.
تكلفة التمويل والمخاطر: اختبار قدرة الاستثمار على تحقيق عائد مناسب بعد احتساب تكاليف التمويل والالتزامات المستقبلية.
القيمة طويلة الأجل: تقدير قدرة الأصل على الاحتفاظ بجاذبيته وتحقيق دخل مستدام، بدلًا من الاعتماد على إعادة بيعه بسعر أعلى فقط.
وأوضح أن هذه المعايير تساعد المستثمر على بناء قرار يستند إلى أساس اقتصادي قابل للقياس، مع الإقرار بأن العائد المستقبلي وقيمة إعادة البيع يظلان عرضة لتغير ظروف السوق.
«أريد أصلًا له قيمة اليوم وفرصة للنمو غدًا»
واختتم سامر شقير تصريحه بالتأكيد على أن مستقبل الاستثمار العقاري في السعودية لا يرتبط بمجرد استمرار ارتفاع الأسعار، بل بقدرة المستثمرين على اختيار الأصول المناسبة، وشرائها بتقييمات منضبطة، وإدارتها بكفاءة لتحقيق عوائد مستدامة.
وقال: «في العقار، لا أريد أن أشتري وعدًا بأن السعر سيرتفع. أريد أصلًا له قيمة اليوم، ويملك فرصة للنمو غدًا. عندما يجتمع الدخل الحقيقي مع الطلب المستدام والسعر المنطقي، تصبح لدينا فرصة استثمارية يمكن دراستها بوضوح، بدلًا من الرهان على حركة الأسعار وحدها».
وأكد أن الانتقال من الاستثمار القائم على التوقعات إلى الاستثمار القائم على التدفقات النقدية يمثل خطوة أساسية لتعزيز كفاءة القرارات العقارية، والاستفادة من الفرص التي يتيحها تطور السوق السعودية، مع الحد من مخاطر المبالغة في التقييمات.


 سامر شقير: النفط يعود إلى هرمز لكن علاوة المخاطر لا تغادر الأسواق
 سامر شقير: 50% هامش يُغيِّر قواعد اللعبة في التداول بالأسواق العالمية
 سامر شقير: 10 ملايين مسافر تفتح معركة جديدة على خريطة الطيران السعودي
 سامر شقير: أزمة الجونكور تُعيد تسعير الأصالة في اقتصاد المحتوى والذكاء الاصطناعي
 جريدة الرياض تبرز تصريحات سامر شقير حول رؤية السعودية 2030 بعد تصاعد...
 سامر شقير: ستارشيب يفتح دورة استثمار جديدة في اقتصاد الفضاء