


 كيا
 بيجو
 ستروين
 أوبل
 فيات
 جيب
 أودي
 بي إم دبليو
 مرسيدس
 فولفو
 فولكس فاجن
 تويوتا
 ميتسوبيشي
 رينو
 مازدا
 هوندا
 سكودا
 إم جي
 هيونداي
 فورد
 شيفروليه
 سوبارو
 سوزوكي
 سيات
 ألفا روميو
 لاند روفر
 سيانج يونج
 ميني
 جاجوار
 شيري
 نيسان
 آستون مارتن
 انفينيتي
 بروتون
 بريليانس
 لادا
 شانجن
 فاو
 بي واي دي
 دي إس
 جاك
 جيلي
 رانج روفر
 زوتي
 مازيراتي
 ليكزس
 كرايسلر
 جيتور
 دفسك
 سينوفا
 سويست
سامر شقير: 8 كيانات قوية قد تكون بوابة إعادة هيكلة التأمين السعودي قبل 2027
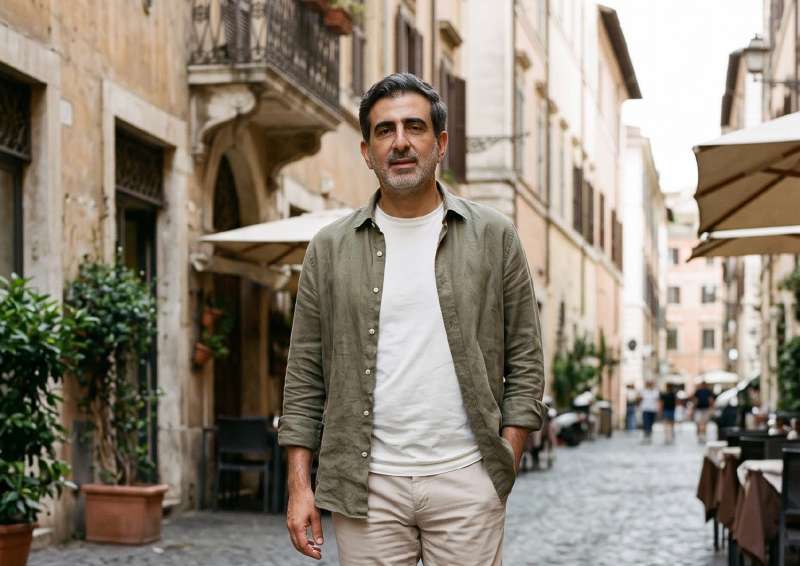

قال رائد الاستثمار سامر شقير: إن قطاع التأمين السعودي يدخل مرحلة جديدة من إعادة تخصيص رأس المال، مع تزايد الحاجة إلى اندماج الشركات وتقليص حالة التشتت في السوق قبل بدء التطبيق الإلزامي لإطار رأس المال المبني على المخاطر في 1 يناير 2027.
وأوضح سامر شقير أن نمو الأقساط لا يعني بالضرورة قوة المركز المالي، مشيرًا إلى أن إجمالي الأقساط المكتتبة بلغ نحو 84.3 مليار ريال في 2025، بنمو 10.7% عن 2024، بعدما كان السوق عند نحو 42 مليار ريال في 2021، إلا أن الحصة والربحية تتركزان لدى عدد محدود من الشركات.
وأضاف سامر شقير، أن أكبر خمس شركات تستحوذ على نحو 74% إلى 77% من الإيرادات، بينما تستحوذ شركتان كبيرتان على ما يقارب نصف السوق أو أكثر وفقًا لبعض القراءات، في حين تتوزع الحصة المتبقية على أكثر من عشرين شركة مدرجة، بعضها يواجه تحديات مستمرة في الربحية والملاءة.
وقال سامر شقير: "النمو في الأقساط يخلق وهم الاكتفاء إذا لم يقس مقابل تكلفة رأس المال التنظيمي، المستثمر المؤسسي لا يشتري حصة في سوق يتضاعف حجمه، بل يشتري قدرة الشركة على الاحتفاظ بالخطر وتسعيره وإعادة استثمار الفائض، الإطار الجديد سيجعل هذا التمييز ظاهرًا في الميزانية لا في بيان التسويق".
وأشار سامر شقير، إلى أن إيرادات التأمين لـ24 شركة مدرجة ارتفعت في النصف الأول من 2026 بنحو 14% إلى 38.5 مليار ريال، فيما ارتفع صافي الربح المجمع بنحو 13% إلى قرابة 1.5 مليار ريال، بدعم من التأمين الطبي وتأمين المركبات وتحسن نتائج الاكتتاب ودخل الاستثمار، ورغم ذلك، استمرت تسع شركات من أصل 24 في تسجيل صافي خسائر.
ولفت إلى أن متوسط هامش الملاءة للقطاع بلغ 156.7% في 2025 مقابل 165.7% في العام السابق، بينما تراجع صافي دخل القطاع إلى نحو 1.9 مليار ريال، مؤكدًا أن التركيز الكبير في التأمين الطبي والمركبات، اللذين شكلا نحو 89% من نمو الأقساط، يجعل تنويع مصادر الربحية أحد التحديات الرئيسية.
وأكد سامر شقير أن انتقال القطاع إلى إطار رأس المال المبني على المخاطر، بالتوازي خلال 2026 والتطبيق الإلزامي في 2027، سيزيد الضغط على الشركات ذات القاعدة الرأسمالية الأضعف، خصوصًا مع استهداف رفع رأس المال المبني على المخاطر من 25 مليار ريال إلى 50 مليار ريال بحلول 2030.
وأوضح أن التعاونية وبوبا العربية تتمتعان بمزايا الحجم والبيانات وقدرة أكبر على تنويع المحافظ، بينما تواجه الشركات الأصغر تكلفة امتثال أعلى وحجمًا أقل من الاكتتاب لا يكفي دائمًا لامتصاص تقلب المطالبات.
وقال سامر شقير: إن أكثر من عشر محاولات اندماج شهدها القطاع منذ 2020، بعضها نجح وبعضها تعثر نتيجة اختلاف التقييمات أو صعوبة دمج الأنظمة والمحافظ، مع استمرار عدد من المسارات والصفقات في السوق، مضيفًا: "فشل محاولات الاندماج ليس دليلًا على غياب المنطق الاقتصادي، بل على فجوة في حوكمة التفاوض، الطرف الأضعف يريد علاوة بقاء، والطرف الأقوى يريد علاوة جودة".
ويرى سامر شقير أن السوق يتجه عمليًّا إلى ثلاث فئات من الشركات: كيانات كبيرة تتمتع بربحية متكررة وامتياز في التوزيع، وشركات متوسطة يمكن أن تصبح منصات للاندماج أو الاستحواذ، وشركات صغيرة أو خاسرة تعتمد أسعار أسهمها بدرجة أكبر على أخبار الصفقات.
وأضاف أن الفرص الاستثمارية تتركز في الشركات القادرة على تحسين جودة الاكتتاب ورفع الاحتفاظ وتنويع المنتجات، خصوصًا مع تجاوز عدد المستفيدين من التأمين الصحي 14 مليون مستفيد في بيانات 2025، ووجود نحو 11 مليون مركبة مؤمنة.
وأكد أن استراتيجية التأمين الوطنية ورؤية 2030 تدفعان القطاع نحو زيادة الاحتفاظ بتأمين الممتلكات والحوادث، وتوسيع التغطية الصحية وتعزيز الإعادة المحلية، وهو ما يتطلب رأس مال أكبر وقدرة تشغيلية أعلى، وليس بالضرورة عددًا أكبر من الرخص.
وقال سامر شقير: "ثمانية كيانات قوية ليست رقمًا سحريًّا، بل معيار كفاءة، الأسواق الناضجة لا تكافئ تعدد الرخص، بل تكافئ القدرة على حمل الخطر الكبير وتمويل النمو، رأس المال المؤسسي في 2026 سيذهب إلى من يستطيع رفع الاحتفاظ، لا إلى من يكتفي بإعادة تسعير الوثيقة سنة بعد سنة".
واختتم سامر شقير بالتأكيد على أن قطاع التأمين السعودي لم يعد قصة نمو في الأقساط فقط، وإنما أصبح قصة إعادة هيكلة لرأس المال تحت سقف تنظيمي أوضح، ويرى أن المرحلة المقبلة قد تشهد تسارعًا في عمليات الاندماج أو رفع رؤوس الأموال أو خروج بعض الشركات من السوق، مع اتساع الفجوة التقييمية بين الشركات التي تمتلك امتياز التوزيع والبيانات والقدرة على إدارة المخاطر، وتلك التي تعتمد على دورة تسعير قصيرة.
وأكد أن المستثمر الذي يتعامل مع قطاع التأمين كسلة واحدة سيتجاهل الفوارق الكبيرة بين الشركات، بينما يتيح ربط التخصيص بجودة الاكتتاب وهامش الملاءة وقدرة الاندماج على تحقيق وفورات حقيقية، الاستثمار في المرحلة التالية من تطور سوق التأمين السعودي.



 سامر شقير: دولار ترامب يُباع بأكثر من ضعف قيمته.. ماذا يشتري الأمريكيون...
 سامر شقير: إعادة تموضع الذهب الهولندي تكشف تحوُّلًا في إدارة الاحتياطيات
 سامر شقير: أمن الطاقة وتنويع الممرات يُعيدان توجيه رأس المال الخليجي
 سامر شقير: إدراج «شين» في هونغ كونغ يكشف نهاية علاوة الأزياء السريعة
 سامر شقير: سحب زي عسكري مُثير للجدل يكشف كلفة «السوق المفتوحة» على...
 سامر شقير: عطل «تداول» يضع البنية الرقمية للسوق السعودية تحت الاختبار
